商学院MPAcc中心教师刘青青在高水平期刊发表学术论文
|来源:商学院 |日期:2025-06-27 |访问量:
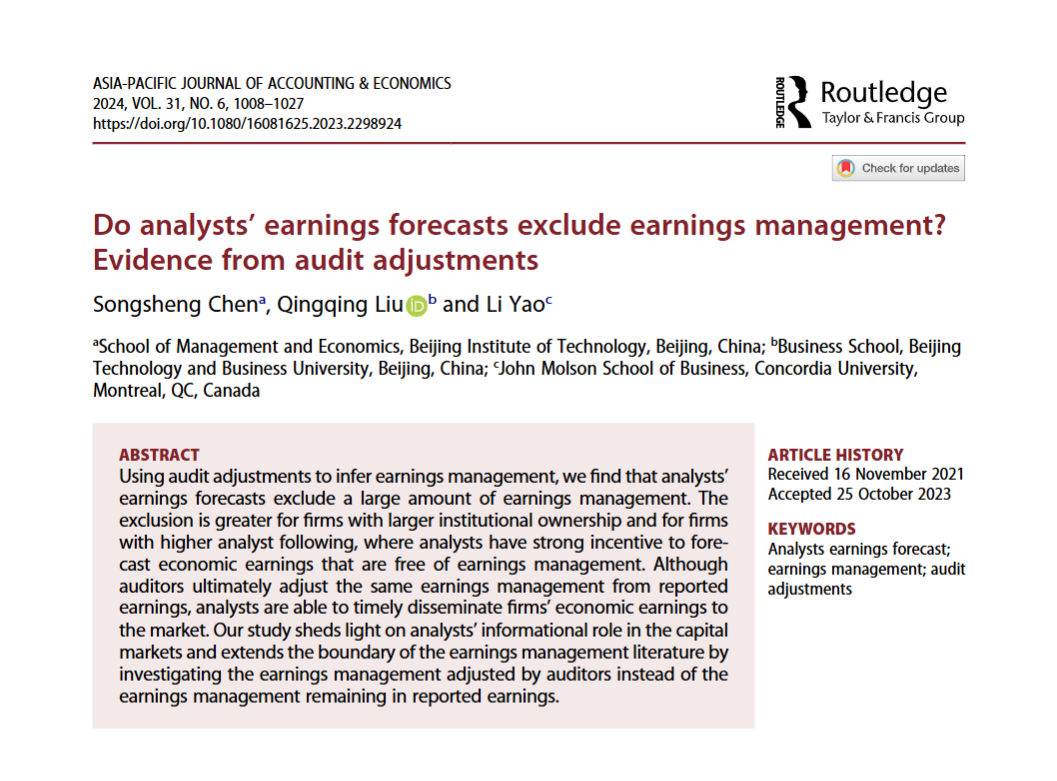
刘青青博士2024年11月1日在期刊《Asia-Pacific Journal of Accounting & Economics 》发表学术论文《Do analysts’ earnings forecasts exclude earnings management? Evidence from audit adjustments》。该研究使用审计调整来衡量盈余管理,发现分析师的盈余预测排除了大量盈余管理。对于机构持股更多的公司和分析师关注度更高的公司,排除范围更大。尽管审计师最终会根据报告的收益调整相同的盈余管理,但分析师能够及时向市场传播公司的经济效益。该研究揭示了分析师的资本市场中的信息作用,并通过研究审计师调整的盈余管理而不是报告收益中剩余的盈余管理来扩展盈余管理文献的边界。